KYC Prozess und Auszahlungsgeschwindigkeit in Non-Oasis Casinos
 Verfügbar in DE
Ein pragmatischer Leitfaden zur Identitätsprüfung: So vermeiden Sie bürokratische Hürden und beschleunigen Ihre Auszahlungen.
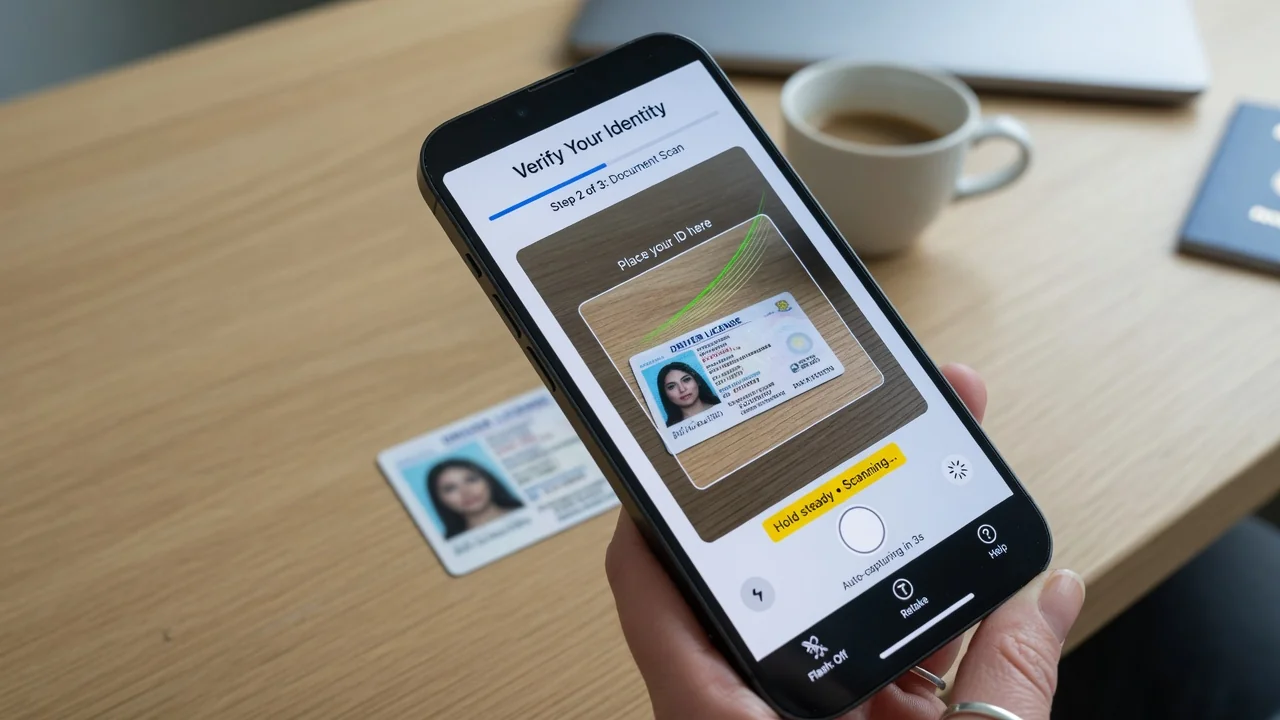
Ein Spieler schrieb mir kürzlich in einem Forum: Sein Gewinn von 2.140 € bei einem Non-Oasis Anbieter hing zwölf Tage in der Warteschleife. Der Grund war banal — auf dem Passfoto reflektierte der Blitz die Hologrammfläche, und der Sicherheitsprüfer konnte die Seriennummer nicht lesen. Zwei Neuupload-Versuche, drei Support-Tickets, und am Ende landete das Geld auf dem Konto. Genau an dieser Stelle beginnt für die meisten die Auseinandersetzung mit dem, was Casinos euphemistisch „Sicherheitsverfahren" nennen.
Was ist KYC und warum ist es in Non-Oasis Casinos wichtig?
KYC — „Know Your Customer" — ist die Pflicht des Betreibers, die Identität des Spielers zweifelsfrei zu prüfen, bevor Geld das Haus verlässt. In Deutschland orientieren sich seriöse Anbieter dabei an den AML-Standards, die auch die BaFin für Finanzdienstleister vorgibt. Non-Oasis Casinos operieren zwar außerhalb des GGL-Systems und sind nicht an OASIS oder LUGAS angebunden, doch ihre Zahlungsdienstleister — von PayPal bis zu Kartenacquirern — verlangen dieselben Grundprüfungen.
Der praktische Effekt für den Spieler: Wer bei einem Anbieter ohne deutsche Lizenz spielt, umgeht zwar das monatliche Einzahlungslimit von 1.000 € und die Fünf-Sekunden-Pause im Slot, muss sich aber trotzdem einer Dokumentenprüfung stellen, sobald er Auszahlungen anfordert. Ohne KYC gibt es keine Auszahlung. Punkt.
Beim Zugang gilt weiterhin das Mindestalter von 18 Jahren. Anbieter, die Konten von jüngeren Nutzern akzeptieren, riskieren nicht nur Sanktionen ihrer Zahlungspartner, sondern auch Rückforderungsansprüche nach § 134 BGB.
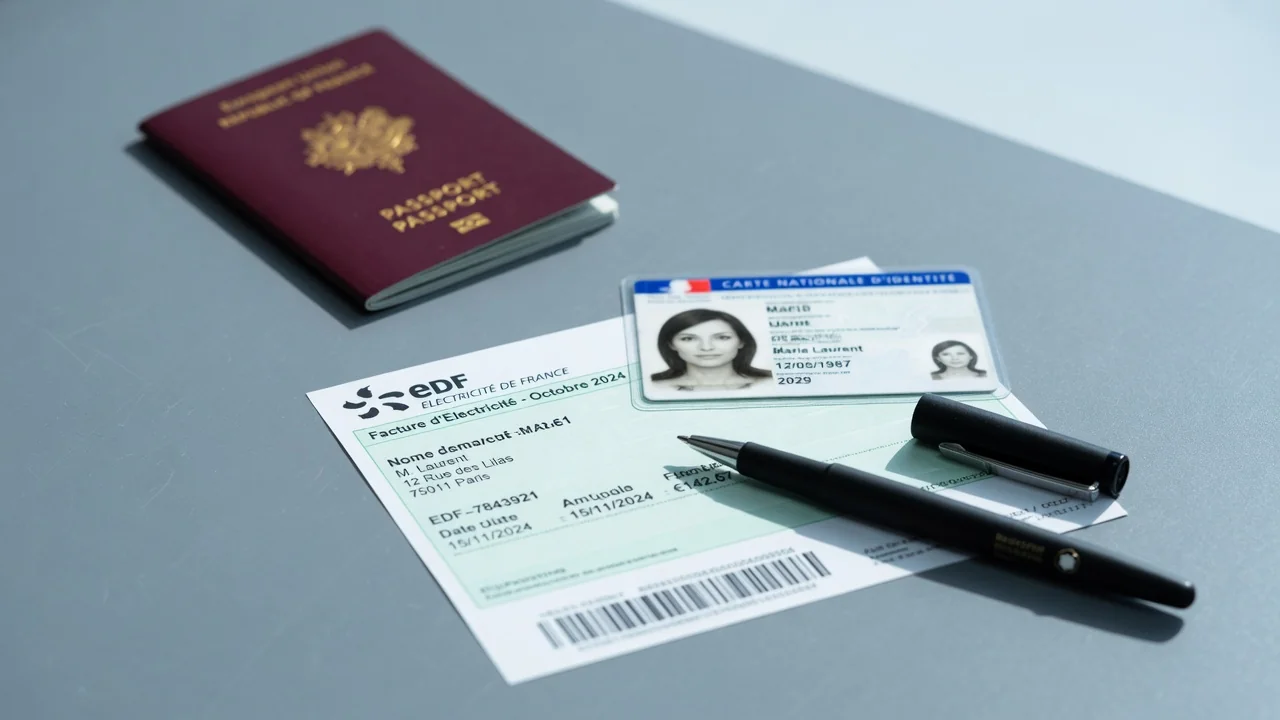
Benötigte Dokumente für eine schnelle Verifizierung
Identitätsnachweis
Reisepass oder Personalausweis. Wichtig: Alle vier Ecken müssen sichtbar sein und keine Reflexionen stören die Lesbarkeit.
Adressnachweis
Aktuelle Strom- oder Internetrechnung (max. 90 Tage alt), die exakt mit den Kontodaten übereinstimmt.
Zahlungsnachweis
Screenshot der E-Wallet oder Foto der Bankkarte, wobei sensible Daten wie die CVV geschwärzt werden müssen.
Die meisten Non-Oasis Plattformen verlangen ein Standardpaket aus drei Bausteinen:
- Identitätsnachweis: Reisepass, Personalausweis oder Führerschein — beidseitig, alle vier Ecken sichtbar, keine abgeschnittenen Ränder.
- Adressnachweis (Proof of Address): Strom-, Gas- oder Internetrechnung, Kontoauszug oder Meldebescheinigung. Nicht älter als 90 Tage, mit vollem Namen und aktueller Adresse.
- Zahlungsnachweis: Screenshot der E-Wallet oder Foto der Bankkarte (mittlere Ziffern und CVV geschwärzt).
Bei höheren Auszahlungen kommt ein viertes Dokument dazu: der Herkunftsnachweis der Mittel (Source of Funds) — Gehaltsabrechnung, Steuerbescheid oder eine Schenkungserklärung. Bei einem größeren Anbieter forderte die Compliance-Abteilung sogar Kontoauszüge der letzten sechs Monate. Der Sicherheitsbereich möchte offenbar mehr über die Finanzen wissen als der eigene Steuerberater.
Was zur Ablehnung führt
Richtig
- Dokumente bei Tageslicht fotografieren
- Ausweis auf neutralen, matten Hintergrund legen
- Namensschreibweise konsistent halten
Falsch
- Dokumente vom Bildschirm abfotografieren
- Abgelaufene Ausweise einreichen
- Sammel-PDFs für Vorder- und Rückseite nutzen
In der Analyse der Nutzungsbedingungen mehrerer Non-Oasis Plattformen taucht eine gemeinsame Detailliste auf, die zur Ablehnung von Dokumenten führt:
- Unscharfe oder verwackelte Aufnahmen
- Blitzreflexionen auf Hologrammen oder Fotoseiten
- Abgeschnittene Ecken oder fehlende MRZ-Zeile (Machine Readable Zone)
- Abgelaufene Ausweisdokumente (auch wenn nur eine Woche über dem Ablaufdatum)
- Rechnungen älter als drei Monate
- Namens- oder Adressabweichungen zwischen Ausweis und Rechnung
- Screenshots aus Banking-Apps ohne sichtbares Datum und Kontoinhaber
Ein häufig unterschätzter Fehler: Fotos, die aus dem Bildschirm eines anderen Geräts abfotografiert werden. Die Prüfsysteme erkennen Moiré-Muster automatisch und markieren die Datei als manipuliert.
Zusammenhang zwischen KYC-Status und Auszahlungsdauer
Die erste Auszahlung ist systembedingt fast immer die langsamste, da sie eine manuelle Prüfung durch die Compliance-Abteilung erfordert.
Hier liegt der entscheidende Hebel für die Auszahlungsgeschwindigkeit. Ein Konto durchläuft grob drei Stufen:
- Unverifiziert: Einzahlungen möglich, Auszahlungen gesperrt.
- Teilverifiziert: Identität geprüft, Adressnachweis ausstehend. Kleine Beträge (oft bis 500 €) werden freigegeben, größere warten.
- Vollverifiziert: Alle Dokumente akzeptiert, Auszahlungen laufen im regulären Zahlungsrhythmus.
Warum ist die erste Auszahlung immer die langsamste? Die Antwort liegt in der internen Prozesskette. Bei der ersten Anforderung wird der Antrag manuell in die Compliance-Warteschlange gelegt, ein Mitarbeiter prüft die hochgeladenen Dateien, gleicht sie mit den Kontodaten ab und gibt die Zahlung frei. Erst danach greifen die automatischen Freigaben. Ab der zweiten Auszahlung läuft der Vorgang meist ohne menschliches Zutun — vorausgesetzt, es gibt keine Auffälligkeiten wie geänderte IP-Adressen, neue Zahlungsmethoden oder ungewöhnliche Beträge.
Bei einer Support-Anfrage zu durchschnittlichen Prüfungszeiten nannte ein Non-Oasis Anbieter folgende Werte: Erstprüfung 24 bis 72 Stunden, Folgeauszahlungen 2 bis 12 Stunden Bearbeitungszeit, danach greift die Laufzeit der Zahlungsmethode.
Die Zahlungsmethode als zweiter Faktor
Selbst bei sauberem KYC hängt die tatsächliche Ankunftszeit vom gewählten Kanal ab. Übliche Werte in Non-Oasis Häusern:
| Methode | Bearbeitungszeit nach Freigabe |
|---|---|
| PayPal | 0–2 Stunden |
| Skrill / Neteller | 0–24 Stunden |
| Visa / MasterCard | 1–5 Werktage |
| Banküberweisung (SEPA) | 1–3 Werktage |
| PaySafeCard / Flexespin | selten für Auszahlungen |
| Kryptowährungen | 10 Minuten bis 2 Stunden |
E-Wallets wie PayPal, Skrill und Neteller dominieren aus einem einfachen Grund: Der Zahlungsdienstleister hat den Empfänger selbst bereits verifiziert, was den Abgleich vereinfacht. Details zur konkreten Bearbeitung finden sich in den Abschnitten zur PayPal-Auszahlungsdauer und zum Krypto-Auszahlungs speed.
Tipps zur Beschleunigung des Verifizierungsprozesses
Proaktive Verifizierung: Laden Sie Ihre Dokumente direkt nach der Registrierung hoch, um die Wartezeit bei Ihrem ersten großen Gewinn zu eliminieren.
Der schnellste Weg zur ersten Auszahlung ist ein einfacher: Dokumente hochladen, bevor der erste Gewinn entsteht. Die meisten Plattformen erlauben die freiwillige Vorabverifizierung direkt nach der Registrierung. Wer wartet, bis der Auszahlungsantrag den Prozess auslöst, verliert im Schnitt zwei bis drei Tage.
Konkrete Handgriffe, die den Prüfungszeitraum verkürzen:
- Kamera statt Scanner: Moderne Smartphones liefern schärfere Bilder als Flachbettscanner, weil sie die Farbtiefe des Ausweismaterials besser erfassen.
- Neutrale Unterlage: Ausweis auf einfarbigen, matten Hintergrund legen. Holzmaserung oder Muster erschweren die automatische Kantenerkennung.
- Tageslicht ohne direkte Sonne: Vermeidet Reflexionen auf Laminierungen.
- Adressnachweis synchronisieren: Die Adresse auf der Rechnung muss zeichengenau mit der Adresse im Casino-Konto übereinstimmen — inklusive Abkürzungen wie „Str.“ vs. „Straße“.
- Namensschreibweise beachten: Umlaute (ä, ö, ü) müssen konsistent verwendet werden. Ein „Mueller“ im Konto und „Müller“ im Ausweis führt zu Rückfragen.
- Ein Dokument pro Upload: Kein Sammel-PDF mit Vorder- und Rückseite auf einer Seite.
- Zahlungsmethode gleich lassen: Auszahlung erfolgt zurück auf die Einzahlungsmethode — der Zahlungsnachweis muss zum Kanal passen.
Bei größeren Gewinnen empfiehlt sich, den Support proaktiv zu kontaktieren und nach den Anforderungen für den Herkunftsnachweis zu fragen. Wer wartet, bis die Compliance-Abteilung von sich aus fragt, verliert weitere Tage.
Verantwortung und rechtlicher Rahmen
Fehlender Spielerschutz
Non-Oasis Casinos sind nicht an das OASIS-System angebunden. Wer eine Selbstsperre eingerichtet hat, findet hier keinen automatischen Schutz.
Non-Oasis Casinos sind nicht an das deutsche Selbstsperrsystem OASIS angeschlossen — was für Spieler mit problematischem Spielverhalten eine reale Gefahr darstellt. Wer bei einer deutschen Lizenzstelle eine Sperre eingerichtet hat, findet in Non-Oasis Häusern keinen Schutz. Anlaufstellen wie die Deutsche Hauptstelle für Suchtfragen (DHS) und die BZgA-Beratung unter 0800 1 372 700 bieten anonyme Hilfe.
Glücksspiel ist erst ab 18 Jahren erlaubt. Setzen Sie feste Limits für Einsatz und Zeit, spielen Sie nur mit Geld, dessen Verlust Sie verkraften, und behandeln Sie Gewinne nicht als kalkulierbares Einkommen. Bei Anzeichen von Kontrollverlust — steigende Einsätze, Verluste hinterherjagen, Verheimlichung gegenüber Angehörigen — ist ein Spielstopp angebracht.
Seriöse Spielotheken versteht sich als Informationsplattform und ersetzt keine Rechts- oder Steuerberatung. Weitere Ratgeber zu Zahlungen, Lizenzfragen und Anbietervergleichen erreichen Sie über die Navigation oder direkt zur Hauptseite zurück. Fragen zu einzelnen Punkten? Schreiben Sie an [email protected].
Erstellt vom Redaktionsteam „Seriöse Spielotheken”.